
Assurance perte d'exploitation Belgique
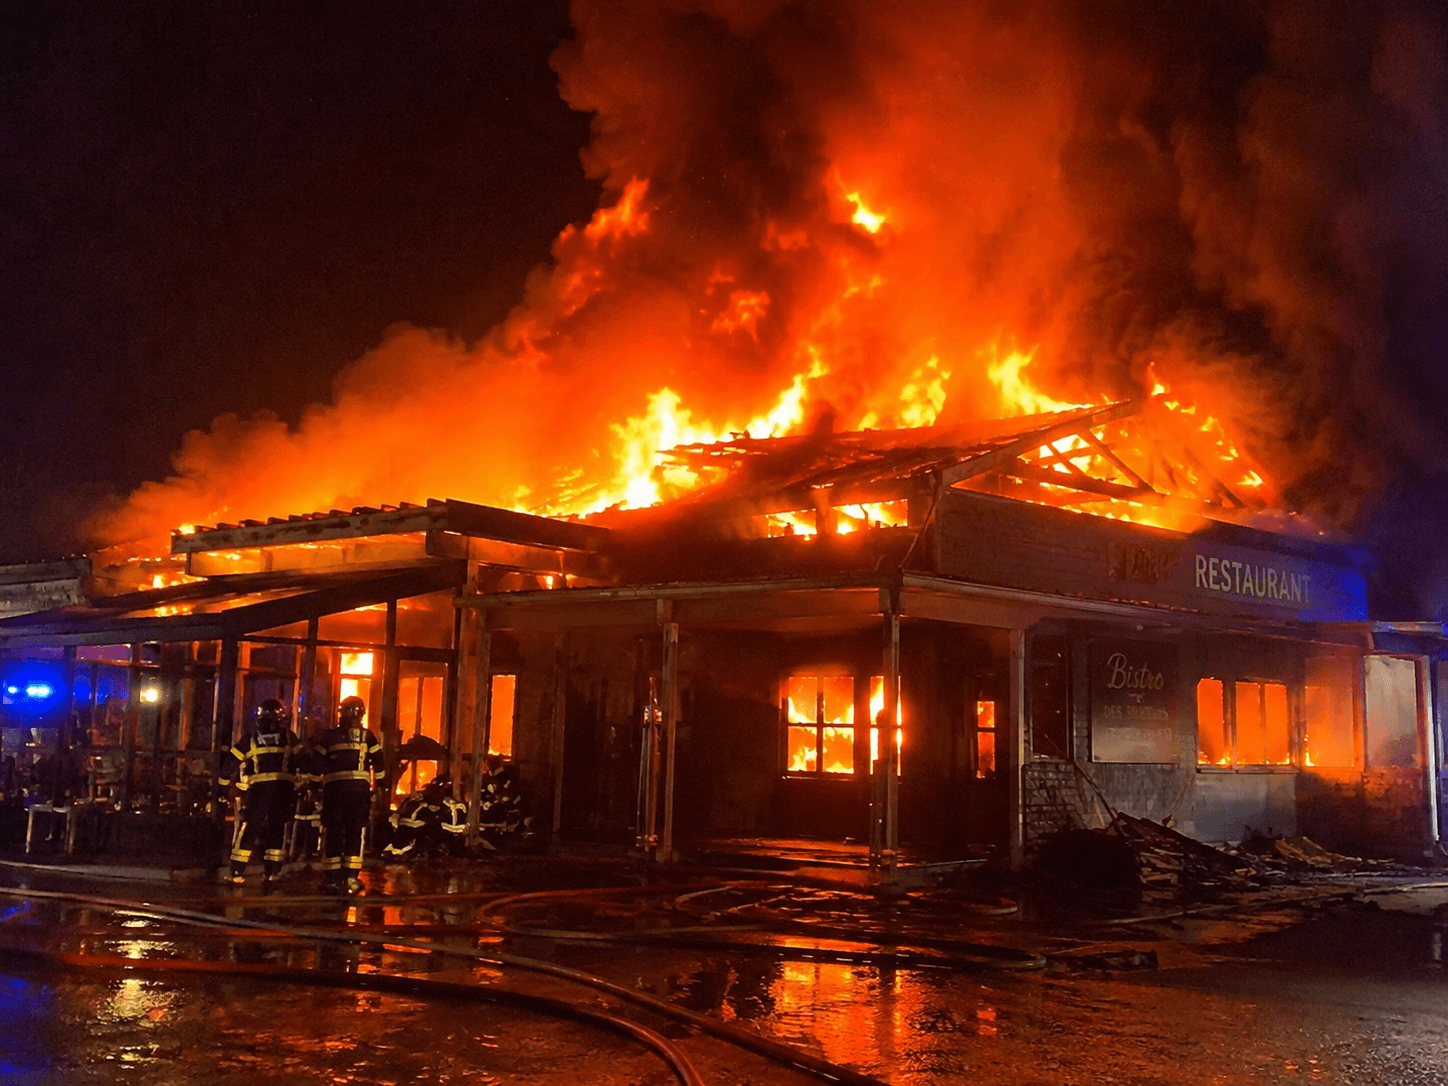
Un incendie dans votre atelier, un dégât des eaux qui rend vos locaux inutilisables, une tempête qui endommage votre toiture et vous force à fermer : pour une PME ou un commerce, ces événements ne causent pas seulement des dommages matériels. Ils provoquent également une perte de chiffre d'affaires qui peut durer plusieurs semaines, voire plusieurs mois. C'est ce risque souvent négligé que couvre l'assurance perte d'exploitation Belgique.
Chez Claver Insurance, courtier indépendant à Bruxelles, nous accompagnons chaque année des commerçants, des artisans et des dirigeants de PME qui découvrent parfois trop tard l'importance de cette couverture.
Qu'est-ce que l'assurance perte d'exploitation Belgique ?
L'assurance perte d'exploitation Belgique est une garantie qui compense la perte de revenus et les charges fixes d'une entreprise contrainte de réduire ou d'interrompre son activité à la suite d'un sinistre couvert. Elle ne couvre pas les dommages matériels eux-mêmes c'est le rôle de l'assurance incendie ou multirisque professionnelle mais bien les conséquences financières de l'interruption d'activité.
Concrètement, elle peut prendre en charge :
La perte de marge brute : la différence entre votre chiffre d'affaires habituel et celui réellement réalisé pendant la fermeture
Les frais fixes qui continuent de courir : loyer des locaux, charges, salaires du personnel maintenu pendant la fermeture
Les frais supplémentaires d'exploitation : location temporaire d'un espace de remplacement, location d'équipements pour maintenir une activité partielle
Quand l'assurance perte d'exploitation Belgique intervient-elle ?
Cette garantie s'active lorsqu'un sinistre couvert par votre assurance de base (incendie, dégât des eaux, tempête, vandalisme…) entraîne une interruption ou une réduction de votre activité. Il est donc complémentaire à votre assurance multirisque professionnelle ou incendie et non substituable.
Exemples courants de situations couvertes :
Un incendie détruit une partie de vos locaux votre commerce doit fermer pendant les travaux
Un dégât des eaux rend votre cuisine professionnelle inutilisable votre restaurant ne peut plus fonctionner
Une tempête endommage votre toiture vos ateliers sont inaccessibles pendant plusieurs semaines
Un cambriolage avec dégradations importantes oblige à fermer le temps de la remise en état
Perte d'exploitation physique vs assurance cyber : deux produits distincts
Il est fréquent de confondre assurance perte d'exploitation et assurance cyber. Ces deux contrats peuvent couvrir une interruption d'activité, mais pour des causes fondamentalement différentes :
Cause de l'interruption | Assurance concernée |
|---|---|
Incendie, dégât des eaux, tempête, vandalisme, cambriolage | Assurance perte d'exploitation (liée à l'assurance multirisque professionnelle) |
Cyberattaque, ransomware, panne informatique malveillante | Assurance cyber PME |
Pour les entreprises exposées aux deux types de risques, les deux contrats peuvent être nécessaires. Un courtier peut vous aider à évaluer votre profil de risque réel.
La période d'indemnisation : le critère le plus important
La période d'indemnisation est la durée pendant laquelle l'assurance prend en charge vos pertes après un sinistre. Elle est définie contractuellement et constitue l'un des critères les plus déterminants dans le choix d'un contrat.
Pour la calibrer correctement, estimez le temps nécessaire pour :
Réaliser les travaux de réparation ou de reconstruction du local sinistré
Retrouver un niveau d'activité normale après la reprise
Reconstituer votre clientèle si une partie a migré vers des concurrents pendant la fermeture
En effet, une période d'indemnisation trop courte peut vous laisser sans couverture précisément pendant la phase de redémarrage souvent la plus difficile financièrement.
Qui a le plus besoin d'une assurance perte d'exploitation Belgique ?
Cette couverture est particulièrement critique pour les activités dont le chiffre d'affaires dépend d'un espace physique accessible :
Les commerces de détail : boutiques, épiceries, librairies — toute activité qui ne peut pas se déplacer ou se faire à distance
La restauration et le secteur Horeca : une fermeture même de quelques semaines peut représenter une perte très significative
Les artisans avec atelier : menuisiers, carrossiers, boulangers dont l'activité est liée à des équipements ou locaux spécifiques
Les professions libérales avec cabinet : médecins, kinésithérapeutes, architectes dont les consultations sont liées à un espace précis
En revanche, pour les activités entièrement nomades ou télétravaillables, le risque de perte d'exploitation liée à un sinistre physique est structurellement plus limité.
Ce qu'il faut vérifier avant de souscrire
Toutes les garanties d'assurance en perte d'exploitation en Belgique ne se valent pas. Avant de souscrire, examinez :
Le déclencheur de la couverture quels sinistres ouvrent effectivement droit à l'indemnisation
La durée maximale de la période d'indemnisation
La définition contractuelle de la marge brute ou du chiffre d'affaires de référence
Les franchises applicables et les exclusions spécifiques à votre secteur
En résumé
L'assurance perte d'exploitation Belgique est souvent la grande oubliée de la protection professionnelle. Pourtant, c'est elle qui permet à une entreprise de survivre financièrement à une fermeture forcée. En conclusion, si votre activité dépend de locaux physiques accessibles, ne pas disposer de cette couverture expose votre entreprise à un risque bien plus grave que le sinistre matériel lui-même celui de ne jamais rouvrir.
Claver Insurance analyse gratuitement vos besoins et compare les meilleures formules disponibles sur le marché. Prenez contact pour un rendez-vous sans engagement.
Demandez votre analyse perte d'exploitation →
Contactez-nous au +32 487 736 164 ou à info@claver-insurance.be. Bureau ouvert lundi–jeudi 9h–17h, vendredi 9h–16h.
Claver Insurance · Schaerbeek
Votre situation mérite un vrai courtier.
Audit gratuit 30 min · Réponse sous 24h · 339 avis Google 5/5
Vous avez des questions sur vos assurances ? Claver répond sous 24h.
Audit gratuit →
